21 września 2026
Publikujemy raport za I połowę 2026 r. „Rynek obiektów handlowych w Polsce. Retail Space Market in Poland”


Pierwsze półrocze 2026 roku potwierdziło, że polski rynek nowoczesnej powierzchni handlowej wchodzi w fazę stabilnego, ale wielowymiarowego rozwoju. Trendy obserwowane w poprzednich latach nie tylko utrzymują się, lecz także wyraźnie się wzmacniają – zarówno w zakresie podaży, jak i zachowań konsumentów. Rosnąca aktywność deweloperów, zmiany w strukturze demograficznej oraz ewolucja funkcji obiektów handlowych tworzą dziś wysoce złożony i dynamicznie zmieniający się obraz rynku.
Dominacja parków handlowych
Podobnie jak w poprzednich półroczach, największy wpływ na strukturę nowej podaży miały parki handlowe. W pierwszej połowie 2026 r. odpowiadały one za 92% nowo otwartej GLA, co potwierdza ich kluczową rolę w rozwoju nowoczesnego handlu. Obiekty te powstawały przede wszystkim w miastach poniżej 100 tys. mieszkańców oraz w obwarzankach największych aglomeracji — tam, gdzie konsumenci oczekują szybkiego dostępu do usług i zakupów w formacie wygodnym, lokalnym i efektywnym.
W sumie na rynek trafiło 196 650 m² GLA, co oznacza wzrost o ponad 48% względem pierwszej połowy 2025 r. To jeden z najwyższych wyników ostatnich lat, potwierdzający rosnące znaczenie sektora retail w strukturze inwestycji komercyjnych.
Silny rynek inwestycyjny
Wzrost podaży idzie w parze z wyraźnym ożywieniem na rynku inwestycyjnym. Wolumen transakcji w sektorze nieruchomości komercyjnych osiągnął poziom zbliżony do najlepszych wyników z ostatniej dekady, a największy udział w tym wolumenie miał właśnie sektor handlowy. To sygnał, że obiekty retail — szczególnie parki handlowe i projekty typu convenience — pozostają atrakcyjną klasą aktywów dla inwestorów krajowych i zagranicznych.
Stabilizacja odwiedzalności i obrotów
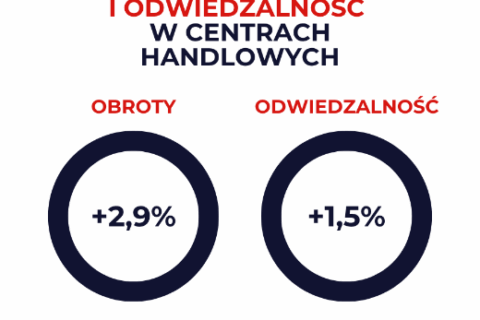
Wyniki odwiedzalności oraz obrotów w obiektach handlowych potwierdzają stabilną kondycję rynku. Wskaźnik wizyt na m² wzrósł o 0,6%, a obroty na m² o 2,2%. Najsilniejsze wzrosty odnotowały kategorie:
• Rozrywka
• Restauracje i kawiarnie
• Zdrowie i uroda
• Usługi
To segmenty, które od kilku lat konsekwentnie budują swoją pozycję, wskazując na rosnącą rolę centrów handlowych jako miejsc spędzania czasu wolnego, dbania o dobrostan i korzystania z usług.
Nowa rzeczywistość rynku retail
Rynek obiektów handlowych w Polsce przechodzi transformację, która wykracza poza tradycyjne rozumienie handlu. Wśród kluczowych procesów warto wymienić:
• dynamiczny rozwój parków handlowych,
• rosnącą liczbę inwestycji w projekty mixed‑use,
• przyspieszającą transformację energetyczną — szczególnie istotną dla starszych obiektów,
• zmiany demograficzne i społeczne wpływające na zachowania konsumentów,
• rosnącą świadomość zdrowia i well‑beingu,
• redefinicję roli centrów handlowych jako lokalnych hubów usługowych.
W tak złożonym otoczeniu kluczowa staje się umiejętność inteligentnego reagowania na szybkie zmiany rynkowe oraz budowanie strategii, które uwzględniają zarówno potrzeby konsumentów, jak i wymagania inwestorów.
Najważniejsze dane H1 2026
• Zasoby GLA: 14,2 mln m²
• Powierzchnia w budowie: 557 800 m², z czego 467 100 m² ma zostać ukończone w II połowie 2026 r.
• Nowa powierzchnia oddana do użytku: 196 650 m² GLA
• Wskaźnik nasycenia: 381 m² na 1000 mieszkańców
• Struktura geograficzna: 50% zasobów koncentruje się w ośmiu największych aglomeracjach; oferta w miastach <100 tys. mieszkańców wzrosła do 27% zasobów (vs 12% w I poł. 2023 r.).
Transformacja funkcji obiektów handlowych
Raport szeroko omawia ewolucję roli obiektów handlowych – od miejsc skoncentrowanych na zakupach do wielofunkcyjnych przestrzeni spędzania wolnego czasu. Eksperci podkreślają rosnące znaczenie gastronomii, rozrywki i wydarzeń jako narzędzi wydłużających czas pobytu klientów, budujących lojalność oraz wzmacniających pozycję obiektów w lokalnych społecznościach. To właśnie te elementy – obok jakości oferty, dostępności usług i efektywnego zarządzania – będą w kolejnych kwartałach kluczowymi czynnikami budowania przewagi konkurencyjnej obiektów.
Pierwsza połowa 2026 roku potwierdziła stabilność fundamentów polskiego rynku obiektów handlowych oraz jego zdolność do adaptacji w dynamicznym otoczeniu gospodarczym i społecznym. Wysoki wolumen nowej podaży — napędzany przede wszystkim przez parki handlowe — rosnące obroty, solidny portfel inwestycji w budowie oraz wyraźny rozwój formatów convenience i mixed‑use wskazują na sektor, który pozostaje atrakcyjny zarówno dla konsumentów, jak i inwestorów.
Rynek obiektów handlowych w Polsce wchodzi w etap, w którym elastyczność, inteligentne reagowanie na zmiany oraz umiejętność tworzenia wartości dla klientów stają się fundamentem dalszego rozwoju. Poznaj pełny obraz rynku, szczegółowe analizy i dane, które wspierają podejmowanie trafnych decyzji biznesowych.